

Dana Umat dan Bayang-Bayang Regulasi Ganda, Expert Panel kemenag Seri IV Soroti Batas Pengelolaan DSKL dan PUB

JAKARTA – Penataan hubungan antara pengelolaan Dana Sosial Keagamaan Lainnya (DSKL) dan rezim Pengumpulan Uang atau Barang (PUB) menjadi salah satu isu dalam pembahasan perubahan Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat. Pemerintah dinilai perlu memperjelas batas pengaturan agar pengelolaan dana sosial keagamaan tidak tumpang tindih dengan ketentuan PUB yang berada dalam ranah Kementerian Sosial.
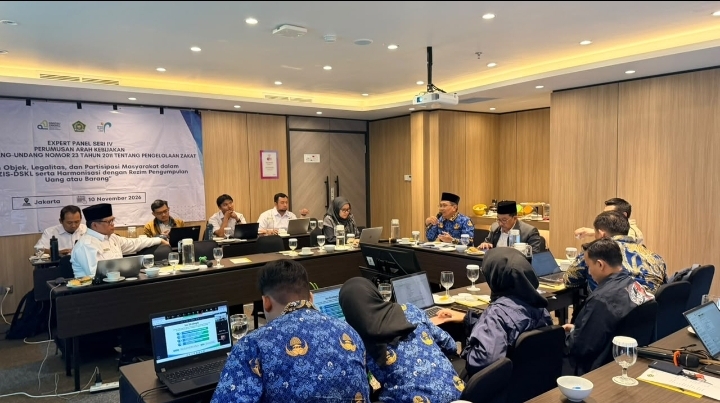
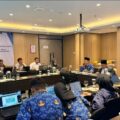
Isu tersebut mengemuka dalam Expert Panel Seri IV Perumusan Arah Kebijakan Perubahan UU Pengelolaan Zakat di Orchardz Hotel Industri, Sawah Besar, Jakarta Pusat, Selasa (10/11/2026).
Forum yang diselenggarakan Direktorat Pemberdayaan Zakat dan Wakaf, Ditjen Bimas Islam, Kementerian Agama itu mengangkat tema penataan objek, legalitas, dan partisipasi masyarakat dalam pengelolaan Zakat, Infak, Sedekah, dan DSKL serta harmonisasinya dengan rezim PUB.
Pembahasan secara khusus mencakup Pasal 17 sampai Pasal 20, Pasal 28, Pasal 38, dan Pasal 41. Sejumlah isu yang dibahas meliputi pembagian objek pengelolaan BAZNAS dan LAZ, definisi DSKL, kedudukan LAZ, partisipasi masyarakat, implikasi putusan Mahkamah Konstitusi, serta harmonisasi dengan aturan PUB.
Direktur Jenderal Bimbingan Masyarakat Islam Kementerian Agama, Prof. Dr. H. Abu Rokhmad, M.Ag., mengatakan revisi UU tersebut juga membahas pengaturan dana sosial keagamaan di luar zakat. Bentuknya beragam, mulai dari infak, sedekah, kurban, dam, kafarat, fidyah hingga akikah. Bahkan, menurutnya, terdapat hingga 33 jenis dana sosial keagamaan.
“Potensinya besar untuk mendukung penghimpunan dana umat. Namun, pengaturannya harus memastikan dana dikelola dengan baik, disalurkan sesuai kesepakatan pemberi, dan sampai kepada pihak yang berhak menerima,” ujar Abu Rokhmad.
Ia mengingatkan, lemahnya tata kelola dapat memicu fraud dan sengketa yang menggerus kepercayaan publik terhadap BAZNAS maupun lembaga amil zakat (LAZ). Status aset LAZ apabila terjadi konflik internal atau pembubaran lembaga juga perlu diperjelas agar hak dan amanah masyarakat tetap terlindungi.
Arifin dari BAZNAS menilai pengelolaan filantropi Islam membutuhkan pengaturan yang jelas. Menurutnya, pengumpulan dana masyarakat perlu memiliki landasan regulasi, tetapi tetap memperhatikan karakteristik dan ketentuan syariah.
“Pengaturan filantropi Islam perlu diperjelas. Pengumpulan dana masyarakat harus memiliki landasan regulasi yang tepat, termasuk dalam kaitannya dengan mekanisme PUB. Namun, pelaksanaannya juga harus memperhatikan ketentuan syariah dan Undang-Undang Pengelolaan Zakat,” ujarnya.
Guru Besar UIN Syarif Hidayatullah Jakarta, Prof. Dr. Muhammad Maksum, M.A., menyoroti perlunya kepastian hukum bagi pengelolaan DSKL.
“DSKL perlu mendapatkan pengaturan dalam undang-undang agar memiliki kepastian hukum. Pengaturan ini penting untuk memberikan perlindungan, menciptakan ketertiban, serta meningkatkan kapasitas masyarakat dalam mengelola dana sosial keagamaan. Negara dalam hal ini berperan sebagai fasilitator,” kata Maksum.
Direktur Pemberdayaan Zakat dan Wakaf Kementerian Agama, Prof. Dr. Waryono, M.Ag., menekankan pentingnya transparansi dalam pengelolaan dana keagamaan, termasuk dana yang dihimpun melalui kotak amal masjid.
“Pengurus masjid perlu terbuka mengenai jumlah dana yang terkumpul dan bagaimana dana tersebut digunakan. Masyarakat harus mendapatkan informasi yang jelas agar pengelolaan dana keagamaan dapat dipertanggungjawabkan,” ujarnya.
Waryono juga menilai pengaturan muamalah perlu mempertimbangkan karakteristiknya yang relatif fleksibel. Karena itu, regulasi harus tetap memberi ruang bagi praktik di masyarakat dengan memperkuat tanggung jawab, transparansi, tata kelola, dan kompetensi pengelola.
Dosen Ilmu Administrasi Universitas Indonesia, Debie Puspasari, M.P.A., turut menyoroti pentingnya akuntabilitas dalam pengelolaan dana keagamaan. Menurutnya, mekanisme pertanggungjawaban perlu memperhatikan kebutuhan muzaki dan karakteristik pengelolaan dana.
“Pemerintah perlu memastikan adanya akuntabilitas dalam pengelolaan dana keagamaan. Mekanisme pertanggungjawaban juga perlu disesuaikan dengan kebutuhan muzaki agar pengelolaan tetap fleksibel,” ungkap Debie.
Komisioner BAZNAS, Dr. H. Zainut Tauhid Sa’adi, M.Si., menyampaikan bahwa DSKL memiliki potensi besar sehingga membutuhkan tata kelola dan pertanggungjawaban kepada publik.
“DSKL memiliki potensi yang besar. Karena itu, pengelolaannya harus memiliki tata kelola yang jelas dan dapat dipertanggungjawabkan kepada publik. Undang-Undang Pengelolaan Zakat merupakan hak eksklusif umat Islam, sehingga kebijakan yang dirumuskan harus semakin baik dalam mengatur pengelolaan zakat,” ujarnya.
Ia menambahkan, pengelolaan zakat dan DSKL harus mengedepankan transparansi serta akuntabilitas agar memberikan manfaat bagi masyarakat.
“Zakat dan DSKL harus dikelola secara transparan dan akuntabel. Pertanggungjawaban tersebut penting agar dana yang dihimpun benar-benar berguna dan memberikan manfaat bagi masyarakat,” tambahnya.
Sementara itu, Sekretaris BAZNAS, H. Subhan Cholid, Lc., M.A., menekankan perlunya membedakan pengaturan zakat dan DSKL karena keduanya memiliki karakteristik berbeda.
“Zakat merupakan kewajiban keagamaan, sedangkan DSKL memiliki karakteristik yang lebih beragam dan pada umumnya bersifat sukarela. Karena itu, pengaturannya perlu dibedakan agar masing-masing memiliki landasan tata kelola yang sesuai,” ujarnya.
Subhan juga menekankan pentingnya tata kelola yang baik dalam proses penghimpunan hingga penyaluran dana, termasuk memastikan dana sampai kepada penerima yang tepat.
Pembahasan tersebut menempatkan harmonisasi aturan DSKL dan PUB sebagai salah satu pekerjaan penting dalam revisi UU Pengelolaan Zakat. Garis batas pengaturan antara pengelolaan dana sosial keagamaan dalam ranah Kementerian Agama dan rezim PUB di Kementerian Sosial perlu diperjelas agar tidak menimbulkan tumpang tindih regulasi maupun ketidakpastian bagi masyarakat dan lembaga pengelola.
Pos Terkait
Klik Lambang Bintang Untuk Mengikuti Update Di Google News Suara Government
Pos Trending
Pos Terbaru

Tidak ada komentar